2FIRSTS | UK HMRC führt am 1. Oktober Vape-Duty-Stamps ein und läutet Supply-Chain-Rückverfolgbarkeit ein, während chinesische Exporteure vor neuen Compliance-Hürden stehen
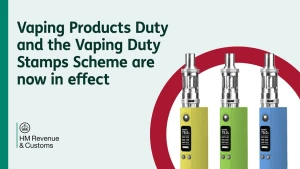
 Das britische Vaping-Steuer- und Duty-Stamp-Regime trat am 1. Oktober in Kraft und bringt Supply-Chain-Rückverfolgbarkeit sowie neue Compliance-Anforderungen für chinesische Exporteure.
Zusammenfassung
Am 1. Oktober 2026 führte HM Revenue & Customs (HMRC) das britische Vaping Products Duty und Vaping Duty Stamps Scheme ein, was einen Wandel von der Verbrauchsteuererhebung hin zur Rückverfolgbarkeit der Lieferkette markiert. Alle im Vereinigten Königreich hergestellten oder eingeführten Vaping-Flüssigkeiten unterliegen nun einer Steuer von £2.20 pro 10 ml, einschließlich nikotinfreier Flüssigkeiten, die von zugelassenen Herstellern, Importeuren und Lagerhaltern zu zahlen ist. Ein Duty-Stamp-Regime wurde parallel eingeführt, wobei Übergangsstempel bis zum 31. Dezember 2026 gültig sind und digitale Stempel ab dem 1. Januar 2027 für neu hergestellte oder eingeführte Produkte obligatorisch werden. Ab dem 1. April 2027 müssen alle im Vereinigten Königreich verkauften Vaping-Produkte einen gültigen Duty-Stamp tragen. Die digitalen Stempel ermöglichen Produktauthentifizierung und Rückverfolgung der Lieferkette, wobei zugelassene Unternehmen Produktbewegungen melden müssen. Eine sechsmonatige Übergangsfrist endet am 31. März 2027 für berechtigte ungestempelte Bestände. Neue Reisendenregelungen erlauben bis zu 50 ml Vaping-Flüssigkeit steuerfrei, mit unterschiedlichen Regeln für Nordirland. Das Office for Budget Responsibility prognostiziert jährliche Einnahmen von über £550 Millionen aus der Steuer bis 2030-31. Die Tabaksteuer wurde ebenfalls erhöht. Die britische Regierung stellt jährlich £30 Millionen bis 2028-29 für die Durchsetzung bereit. Das Regime schafft neue Compliance-Anforderungen für Chinas Vaping-Herstellungs- und Exportnetzwerk mit Sitz in Shenzhen. Chinas vaping-bezogene Exporte ins Vereinigte Königreich erreichten im August 2026 $177 Millionen, ein Anstieg von 51,4 % im Jahresvergleich, wobei die Lieferungen in den ersten acht Monaten insgesamt $903 Millionen betrugen. Die Zolldaten zeigen nicht, ob der Anstieg im August auf Einzelhandelsnachfrage, Lagerauffüllung oder Änderungen der Einkaufspläne zurückzuführen ist.
(Quelle:2Firsts)